
Die Stromsteuernovelle zum 1. Januar 2026 sollte für viele Betreiber von Wind- und Solarparks eine Erleichterung bringen: raus aus dem Versorger-, rein in den Eigenerzeugerstatus und damit weniger Aufwand bei Steueranmeldungen.
In der Praxis kommt diese Erleichterung bei Parks mit eigenem Umspannwerk nicht immer an. Je nach Konstellation bleiben Sie entweder Versorger — oder Sie werden zwar Eigenerzeuger, müssen den Verbrauch des Umspannwerks aber weiterhin anmelden. Die Begründung ist in beiden Fällen dieselbe: Stromentnahmen im Umspannwerk seien keine Entnahme zur Aufrechterhaltung der Fähigkeit, Strom zu erzeugen.
Dieser Artikel erklärt, was die Novelle geändert hat und warum das Umspannwerk dabei zum Knackpunkt wird. Mit drei Fragen prüfen Sie anschließend, wo Ihr Park steht.
Was die Novelle geändert hat
Die Novelle hat eine Erleichterung geschaffen: Betreiber fallen unter bestimmten Voraussetzungen aus dem Versorgerstatus heraus und gelten als Eigenerzeuger.
Der Eigenerzeugerstatus heißt allerdings nicht automatisch, dass keine Stromsteuermeldung mehr nötig ist. Ganz ohne Meldung kommt nur aus, wer sämtliche Strommengen von der Steuer befreien kann. Das ist der Fall, wenn alle Mengen entweder unter „Strom zur Stromerzeugung“ nach § 9 Abs. 2 StromStG fallen, also ausschließlich die Erzeugungsanlagen im Park versorgt werden, oder als „steuerfreier Selbstverbrauch“ nach § 9 Abs. 1 Nummer 1 oder 3a befreit sind.
Bleibt eine Menge übrig, die weder befreit noch entlastet werden kann, müssen Sie weiterhin jährlich eine Steueranmeldung abgeben.
{{blog-section="/blog-custom-sections/20261001-fa-stromsteuer-umspannwerke-01"}}
Wie kommt nun das Umspannwerk ins Spiel? Strommengen, die zwecks Einspeisung in ein Netz der allgemeinen Versorgung im Zusammenhang mit Transformatoren entnommen werden, gehören nach Auffassung der Zollverwaltung nicht zu „Strom zur Stromerzeugung“.
Welche Folgen das hat, hängt davon ab, wer das Umspannwerk betreibt.
Um welche Strommengen geht es überhaupt?
Am Umspannwerk treffen zwei Strommengen aufeinander, die regelmäßig miteinander verwechselt werden. Die Unterscheidung entscheidet über die steuerliche Behandlung.
Eigenverbrauch des Umspannwerks
Dazu zählen zum Beispiel Ölpumpen, Heizung, Beleuchtung und Steuerungstechnik. Diese Mengen sind in der Regel stromsteuerpflichtig, da sie nach Auffassung der Zollverwaltung nicht als „Strom zur Stromerzeugung“ begünstigt sind.
Umspannverluste
Hierbei handelt es sich um physikalische Verluste im Transformator, auch Transformationsverluste genannt. Sie sind nicht stromsteuerpflichtig, weil ihnen keine bewusste Entnahmehandlung zugrunde liegt.
Abgrenzung: Der Maschinentransformator
Anders verhält es sich beim Maschinentransformator, der den Strom für den Transport im parkinternen Netz auf Mittelspannung hebt. Sein Stromverbrauch gilt als Strom zur Stromerzeugung und ist damit begünstigt.
{{blog-section="/blog-custom-sections/20261001-fa-stromsteuer-umspannwerke-02"}}
Sind Sie betroffen?
Wie viele Betreiber insgesamt betroffen sind, lässt sich nicht exakt beziffern. Eine Auswertung der Datenbasis in unserer Software-Plattform opti.node zeigt: Bei rund 30 Prozent der von uns betreuten Parks ist der Netzverknüpfungspunkt auf Hoch- oder Höchstspannung zugewiesen, was auf ein eigenes Umspannwerk hinweist.
„Betroffen“ heißt hier zweierlei:
- Steuerlast: Entsteht für die Mengen am Umspannwerk tatsächlich Stromsteuer?
- Status und Aufwand: Bleiben Sie Eigenerzeuger oder gilt für Sie der Versorgerstatus (mit allen verbundenen Pflichten)?
Mit den folgenden Fragen können Sie prüfen, wo Ihr Park steht.
Frage 1: Auf welcher Spannungsebene wurde Ihr Netzverknüpfungspunkt zugewiesen?
- Mittelspannung: Die Umspannung auf Hochspannung – sofern sie erfolgt – liegt beim Netzbetreiber. Die Transformatoren sind für Sie stromsteuerlich nicht zu berücksichtigen. Ende der Prüfung.
- Hoch- oder Höchstspannung bzw. Umspannung auf Hochspannung: Typisch bei Netzanschluss über privat betriebenes Umspannwerk. Weiter mit Frage 2.
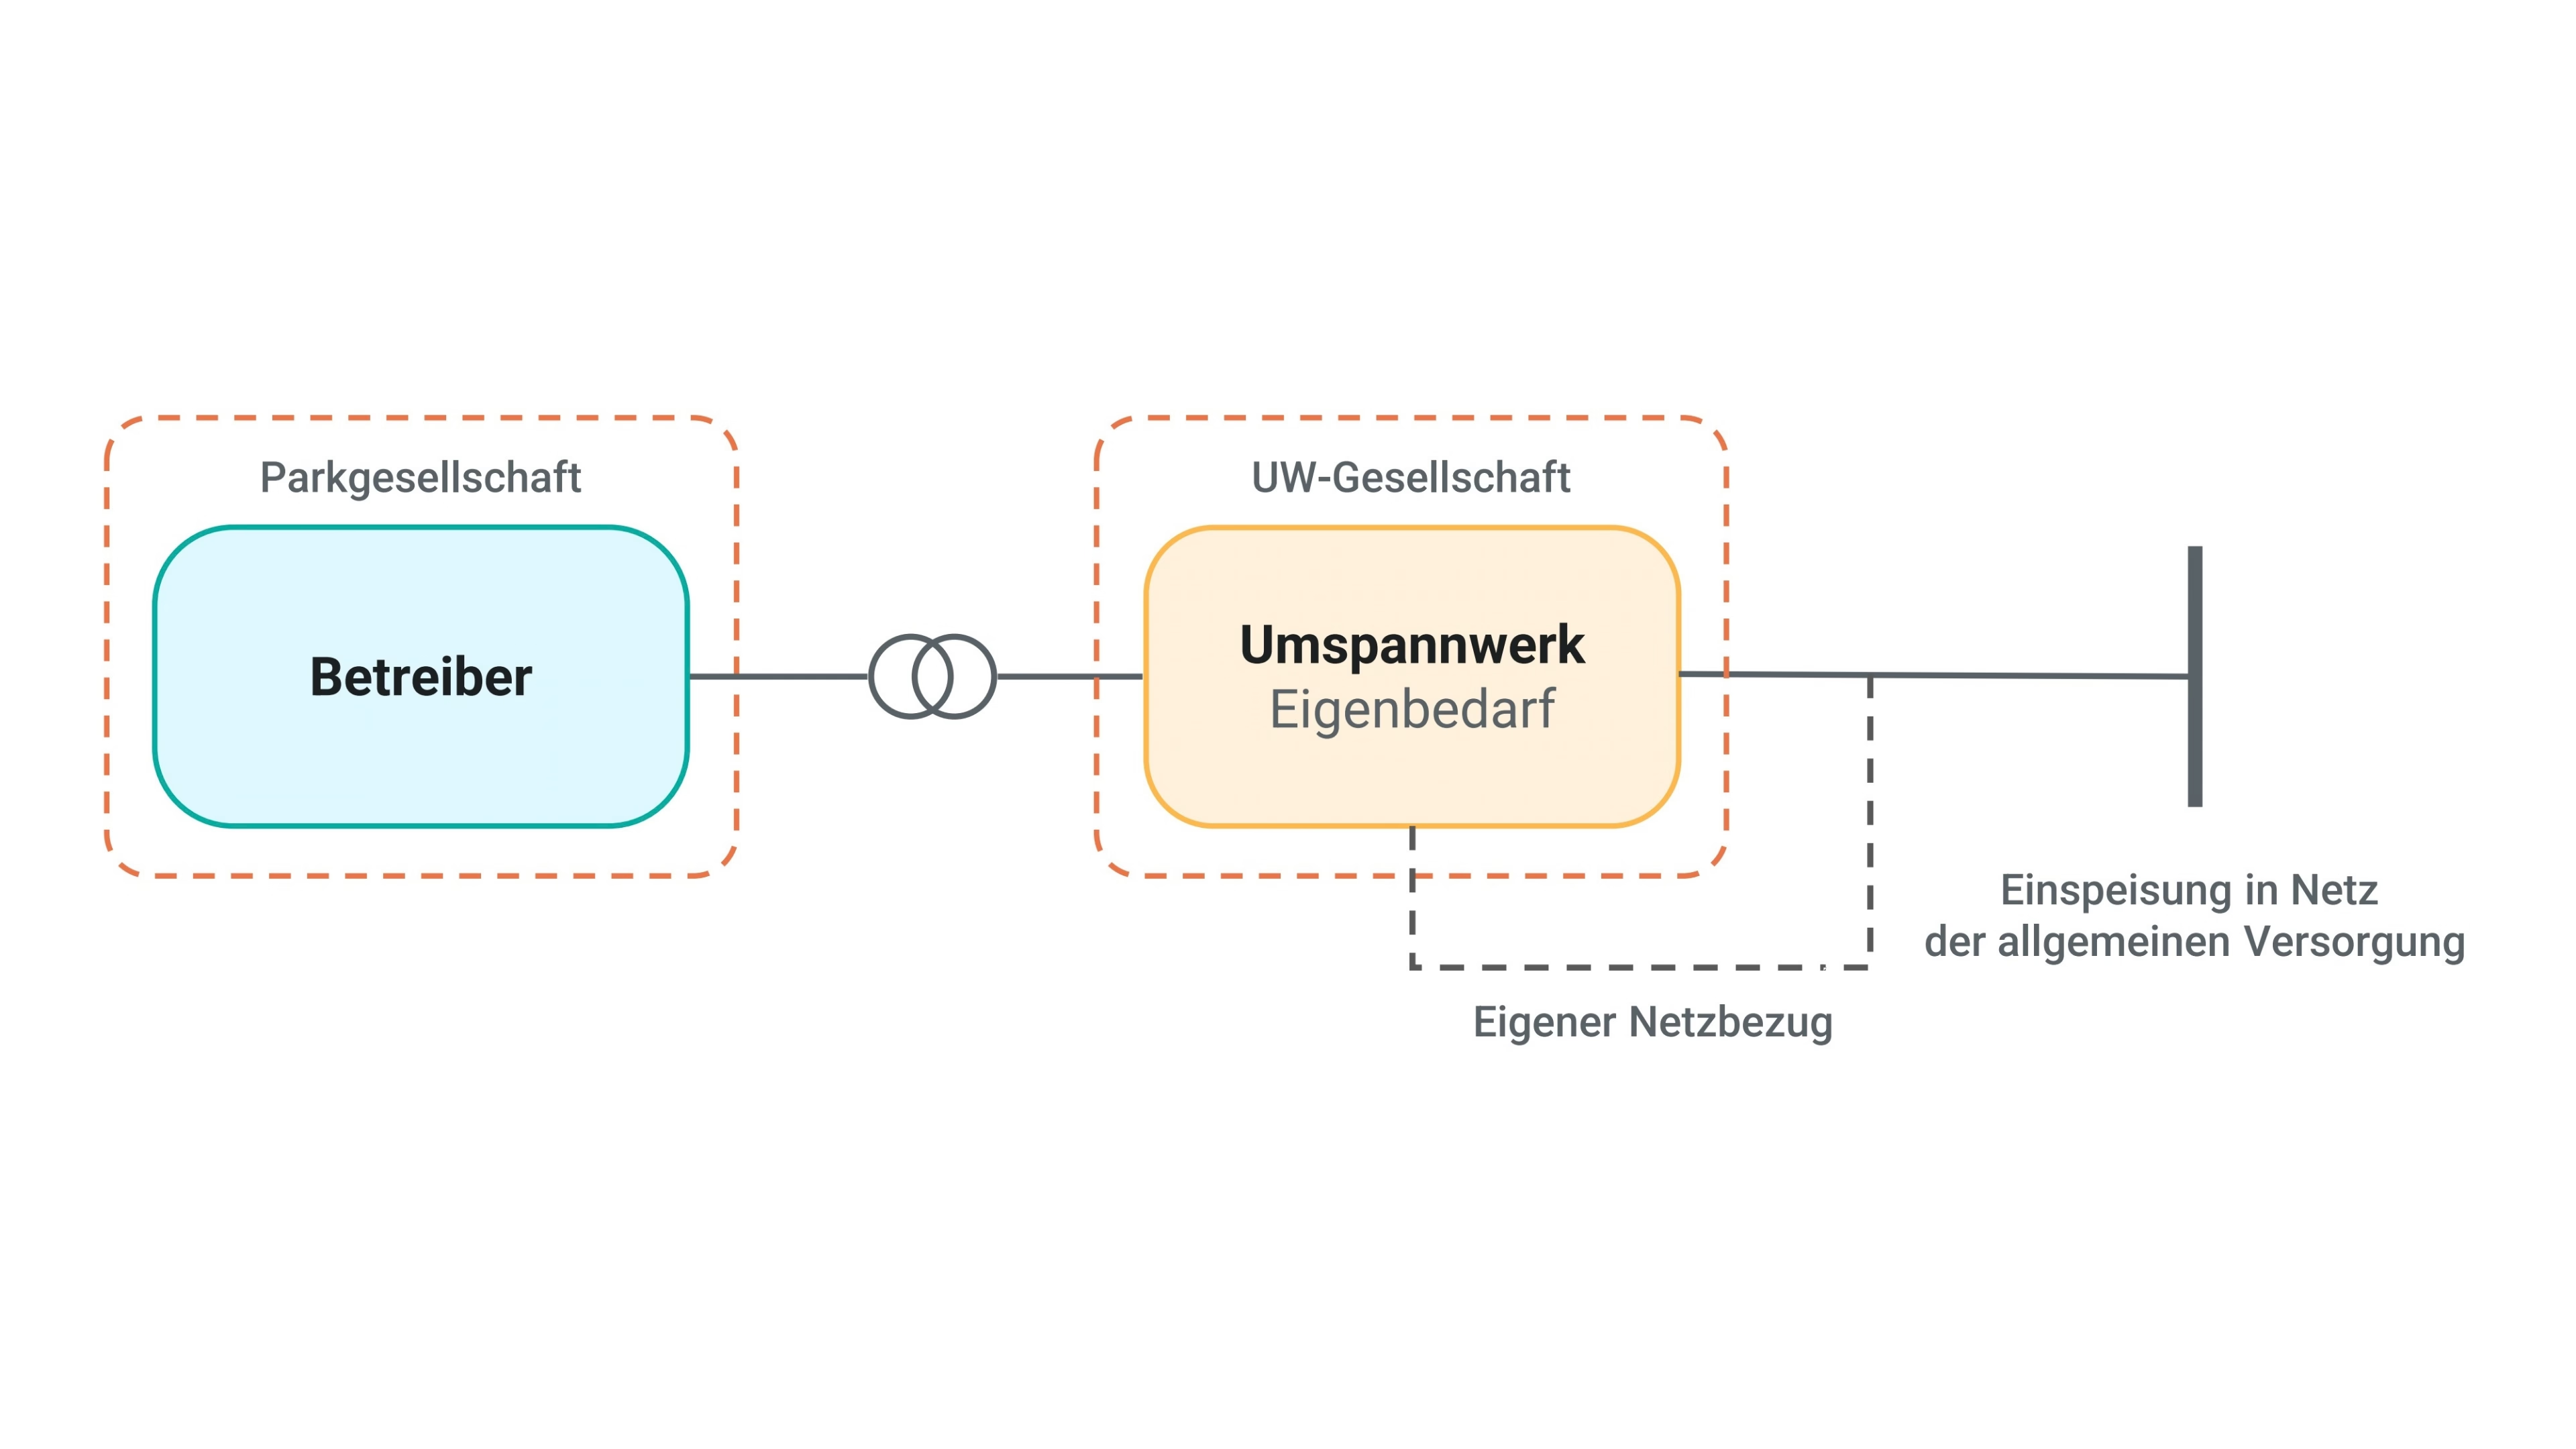
Frage 2: Wird der Transformator mit Strom aus dem Park beliefert?
- Ja: Damit wird unversteuerter Strom aus dem Park entnommen. Weiter mit Frage 3.
- Nein, das Umspannwerk hat einen eigenen Netzbezug: Beim Betreiber der Erzeuger entsteht keine Stromsteuer, die Steuer schuldet der liefernde Versorger. Sie haben damit keinen eigenen Anmeldefall – die Aufzeichnungspflichten bleiben aber bestehen.
Frage 3: Wer betreibt das Umspannwerk?
Hier sind verschiedene Konstellationen möglich:
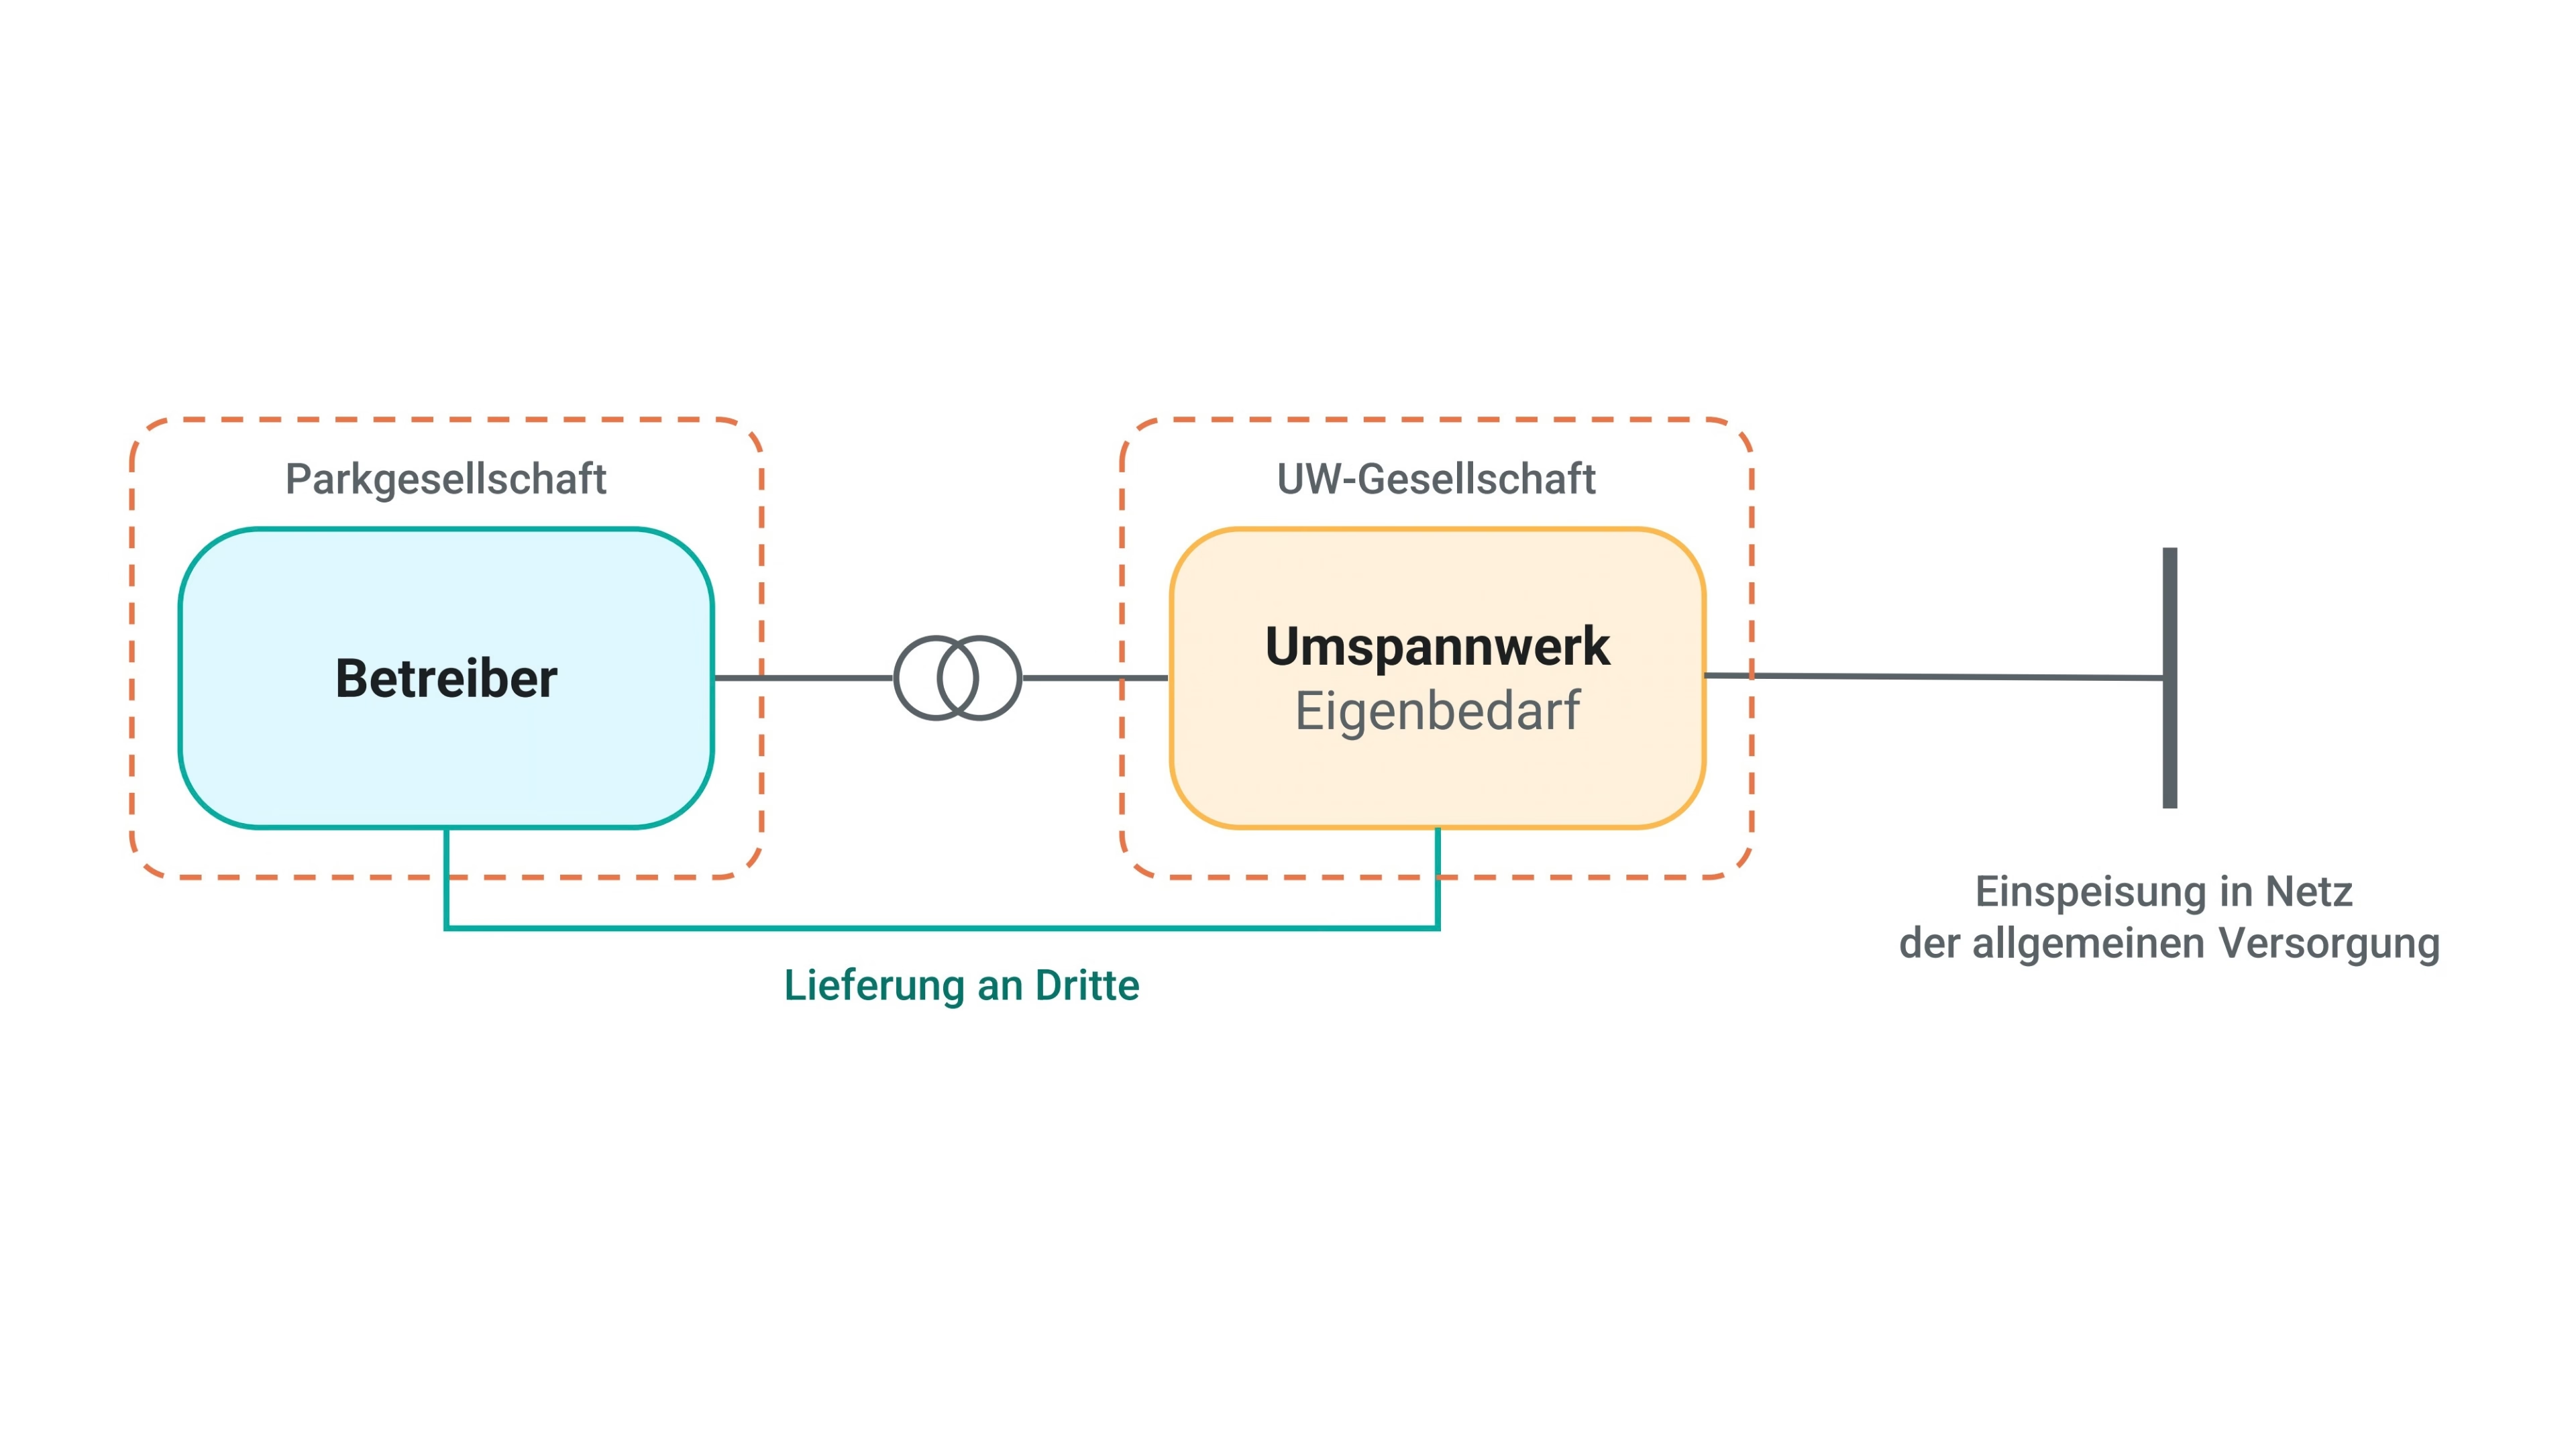
Eine separate Umspannwerksgesellschaft, versorgt aus dem Park:
Sie liefern Strom an ein anderes Unternehmen, es liegt also eine steuerpflichtige Querlieferung vor. Eine Befreiung ist nach § 9 Abs. 1 Nr. 3b StromStG für Anlagen bis 2 Megawatt möglich. Liegen Sie darüber, bleiben Sie Versorger und müssen eine Stromsteuermeldung einreichen.
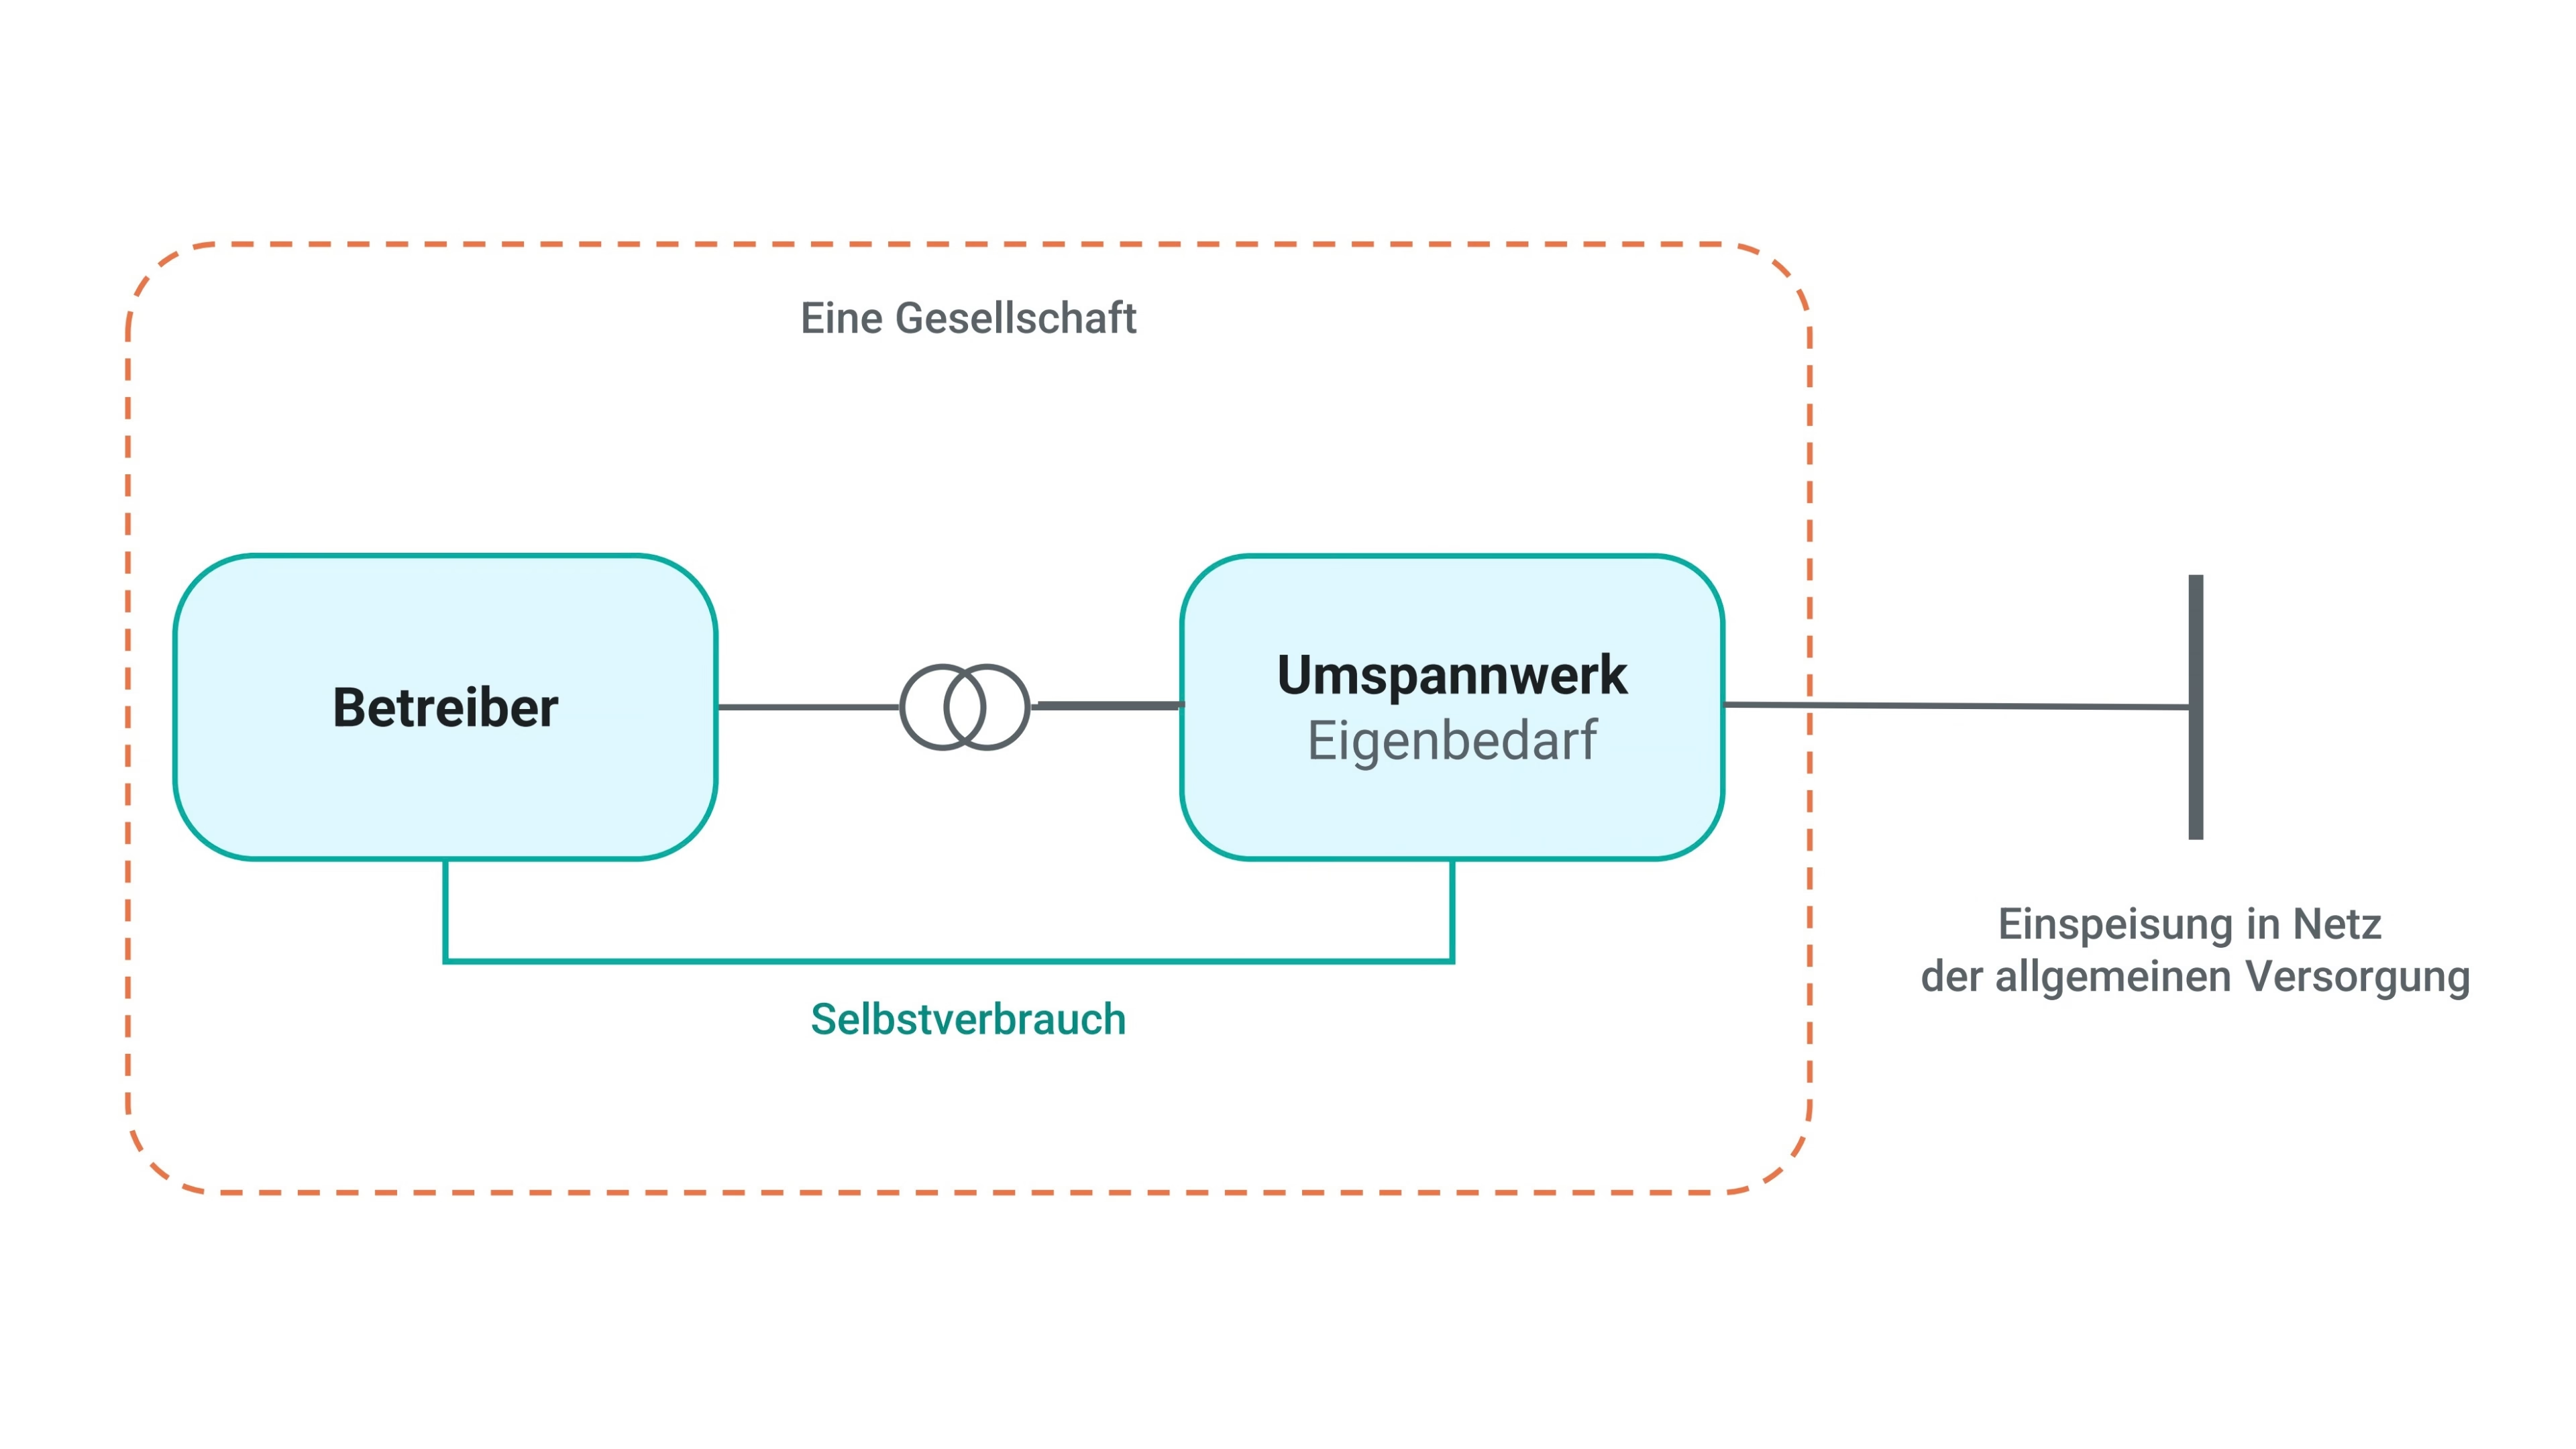
Dieselbe Gesellschaft, die auch den Park betreibt:
Es gibt keinen Dritten, an den Sie liefern; der Eigenbedarf des Umspannwerks ist Selbstverbrauch. Damit gelten Sie als Eigenerzeuger. Steuerfrei ist dieser Verbrauch nicht automatisch – die Steuerlast lässt sich allerdings durch eine Befreiung oder eine Entlastung auf null bringen. Der Aufwand für Sie bleibt: Mengen abgrenzen, dokumentieren, Antrag stellen.
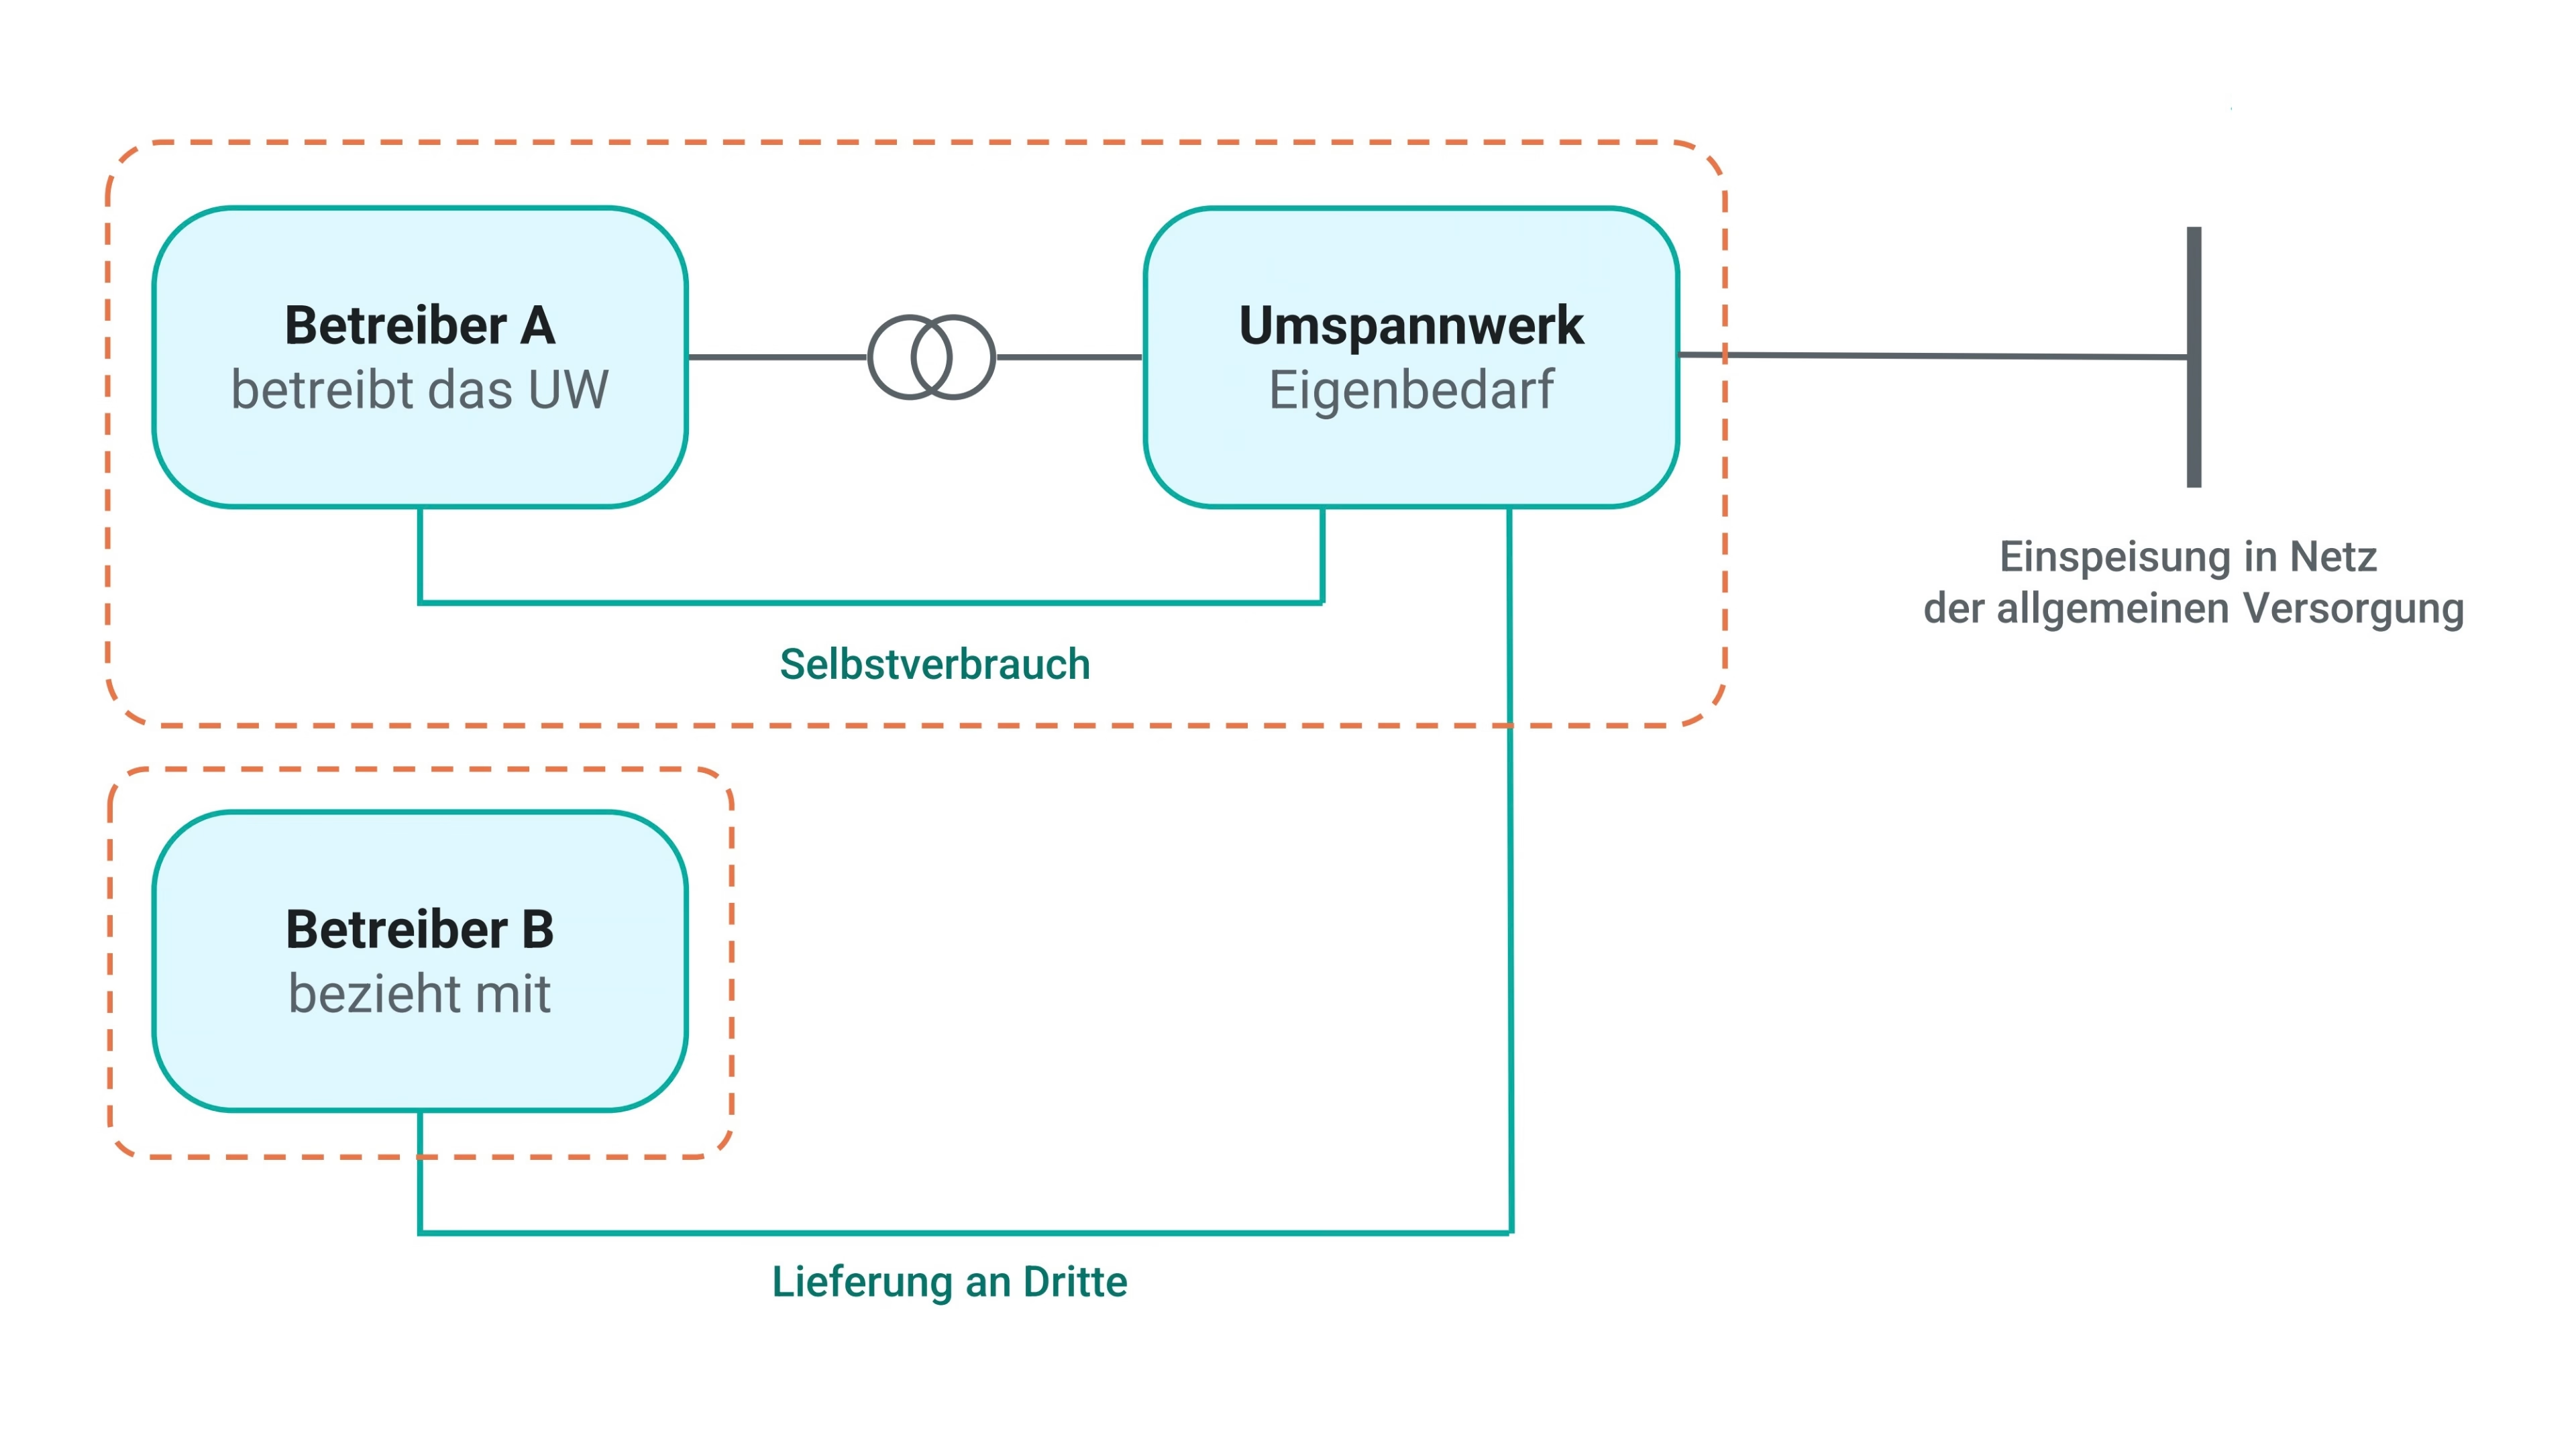
Ein gemeinsames Umspannwerk mehrerer Parkgesellschaften:
Jede Gesellschaft wird einzeln beurteilt, siehe die vorher beschriebenen Konstellationen. Wer das Umspannwerk betreibt, hat Selbstverbrauch und bleibt Eigenerzeuger. Für jede weitere Gesellschaft gilt: Querlieferung an Dritte und damit Versorgerstatus, sofern die Anlagenleistung 2 MW übersteigt.
Zusatzfrage: Gibt es Messeinrichtungen, die die Mengen voneinander abgrenzen?
- Ja: Dann betrifft die Steuerpflicht nur den Anteil, der tatsächlich auf das Umspannwerk entfällt.
- Nein: Dann lässt sich die begünstigte Menge nicht von der zu versteuernden trennen. Sie müssen also alle Querlieferungen im Park versteuern.
Was daran teuer werden kann
Generell gilt: Für Steuerentstehung und -anmeldung gibt es keine Bagatellgrenze. Auch kleine Mengen lösen die volle Pflicht aus. Wer die vorgeschriebene Mitteilung nicht, nicht richtig oder nicht rechtzeitig macht, handelt ordnungswidrig. Bei fehlenden Meldungen nicht befreiter Strommengen drohen Nach- und Strafzahlungen in Höhe von bis zu 5.000 Euro.
Sind keine Messeinrichtungen zur Abgrenzung vorhanden, entfällt nach § 12 Abs. 3 StromStV die allgemeine Erlaubnis für die steuerfreie Lieferung von Strom zur Stromerzeugung für die gesamte quergelieferte Menge. In der Folge versteuern Sie dann deutlich mehr als nötig. Die Differenz kann sich nur der Fremdbetreiber als Steuerträger zurückerstatten lassen, und auch nur, wenn eine Rechnung von Ihnen als Steuerschuldner an den Fremdbetreiber vorliegt, in der die Stromsteuer ausgewiesen ist. Der Zoll bezeichnet das Fehlen von Messeinrichtungen selbst als Regelfall. Einige Lieferanten von Umspannwerken bauen deshalb standardmäßig einen Zähler ein — nachrüsten lässt sich in aller Regel jedes Umspannwerk.
Kurz gesagt: Das Risiko liegt nicht nur in der Steuerlast, sondern auch in der unterlassenen Meldung und den damit verbundenen Bußgeldern.
Was ist zu tun, wenn Sie betroffen sind?
Zunächst sollten Sie Ihren Versorgerstatus prüfen und dem Hauptzollamt eine Änderung Ihres Status anzeigen.
Zudem müssen Sie die aufzeichnungs- und melderelevanten Strommengen ermitteln, denn Hauptzollämter fordern die genaue Aufschlüsselung. Häufig geht es dabei auch um Nachzahlungen für versäumte Vorjahre. Wichtig: Der Gesetzgeber lässt ausdrücklich eine sachgerechte und von Dritten nachvollziehbare Schätzung zu, wenn eine genaue Ermittlung nur mit unvertretbarem Aufwand möglich wäre.
Folgende Fristen sollten betroffene Anlagenbetreiber beachten:
- Zum 15. Januar und zum 30. Juni ist die voraussichtliche Jahressteuerschuld zu schätzen. Beträgt die Schätzung zum 15. Januar mindestens 2.400 Euro, oder liegt sie zum 30. Juni bei 100.000 Euro und übersteigt die Januar-Schätzung um mehr als 20 Prozent, müssen Sie die Schätzung beim Hauptzollamt einreichen.
- Bis zum 31. Mai ist die Anmeldung der zu versteuernden Strommengen für das Vorjahr fällig.
Die Aufzeichnungspflicht für erzeugte, selbstverbrauchte und quergelieferte Mengen gilt auch für erlaubnispflichtige Eigenerzeuger. Das Hauptzollamt kann jederzeit den Nachweis verlangen, dass keine Steuerpflicht besteht.
Klären Sie Zweifelsfälle mit Ihrer Steuerberatung. Dieser Artikel ersetzt keine steuerliche Beratung.
Fazit
Ein Transformator am Netzverknüpfungspunkt entscheidet darüber, ob eine bundesweite Bürokratie-Erleichterung für Ihren Park greift oder nicht.
Die Stromsteuer wird oft als Nebenschauplatz behandelt, weil die Beträge im Vergleich zu Erlösen und Netzentgelten klein wirken. Der Aufwand entsteht aber nicht durch die Steuerlast. Er entsteht durch Status, Fristen und Nachweise – und dieser fällt unabhängig davon an, ob am Ende ein vierstelliger Betrag zu zahlen ist oder keine Steuerschuld besteht.
Wie opti.node Sie unterstützt
Die Prüfung ist keine einmalige Aufgabe. Strommengen müssen jedes Jahr abgegrenzt, dokumentiert und gegebenenfalls angemeldet werden. Je mehr Parks und Gesellschaften Sie betreuen, desto mehr lohnt sich ein systematischer Prozess statt Einzelfallarbeit in Excel.
In der Daten- und Software-Plattform opti.node werden über 14.000 Erneuerbare-Energien-Anlagen verwaltet; auf dieser Datenbasis beruht auch die Auswertung zu Netzverknüpfungspunkten in diesem Artikel. Die Plattform unterstützt Sie dabei, die Strommengen für einfache und komplexe Parkstrukturen den richtigen steuerlichen Kategorien zuzuordnen – auch dort, wo nicht gemessen wird. Die darin verwendeten Berechnungs- und Schätzverfahren sind dokumentiert und gegenüber dem Hauptzollamt nachvollziehbar.
Meldeunterlagen sowie Dokumentationen erstellt opti.node automatisiert anhand der hinterlegten Informationen. Dazu erhalten Sie eine Fristenübersicht, Unterstützung bei Erstanmeldungen und Befreiungsanträgen sowie Fachsupport.
Stromsteuer in Wind- und Solarparks berechnen & melden